Bawaslu Kota Solok Perkuat Perencanaan Program dan Anggaran Berbasis Kinerja
|
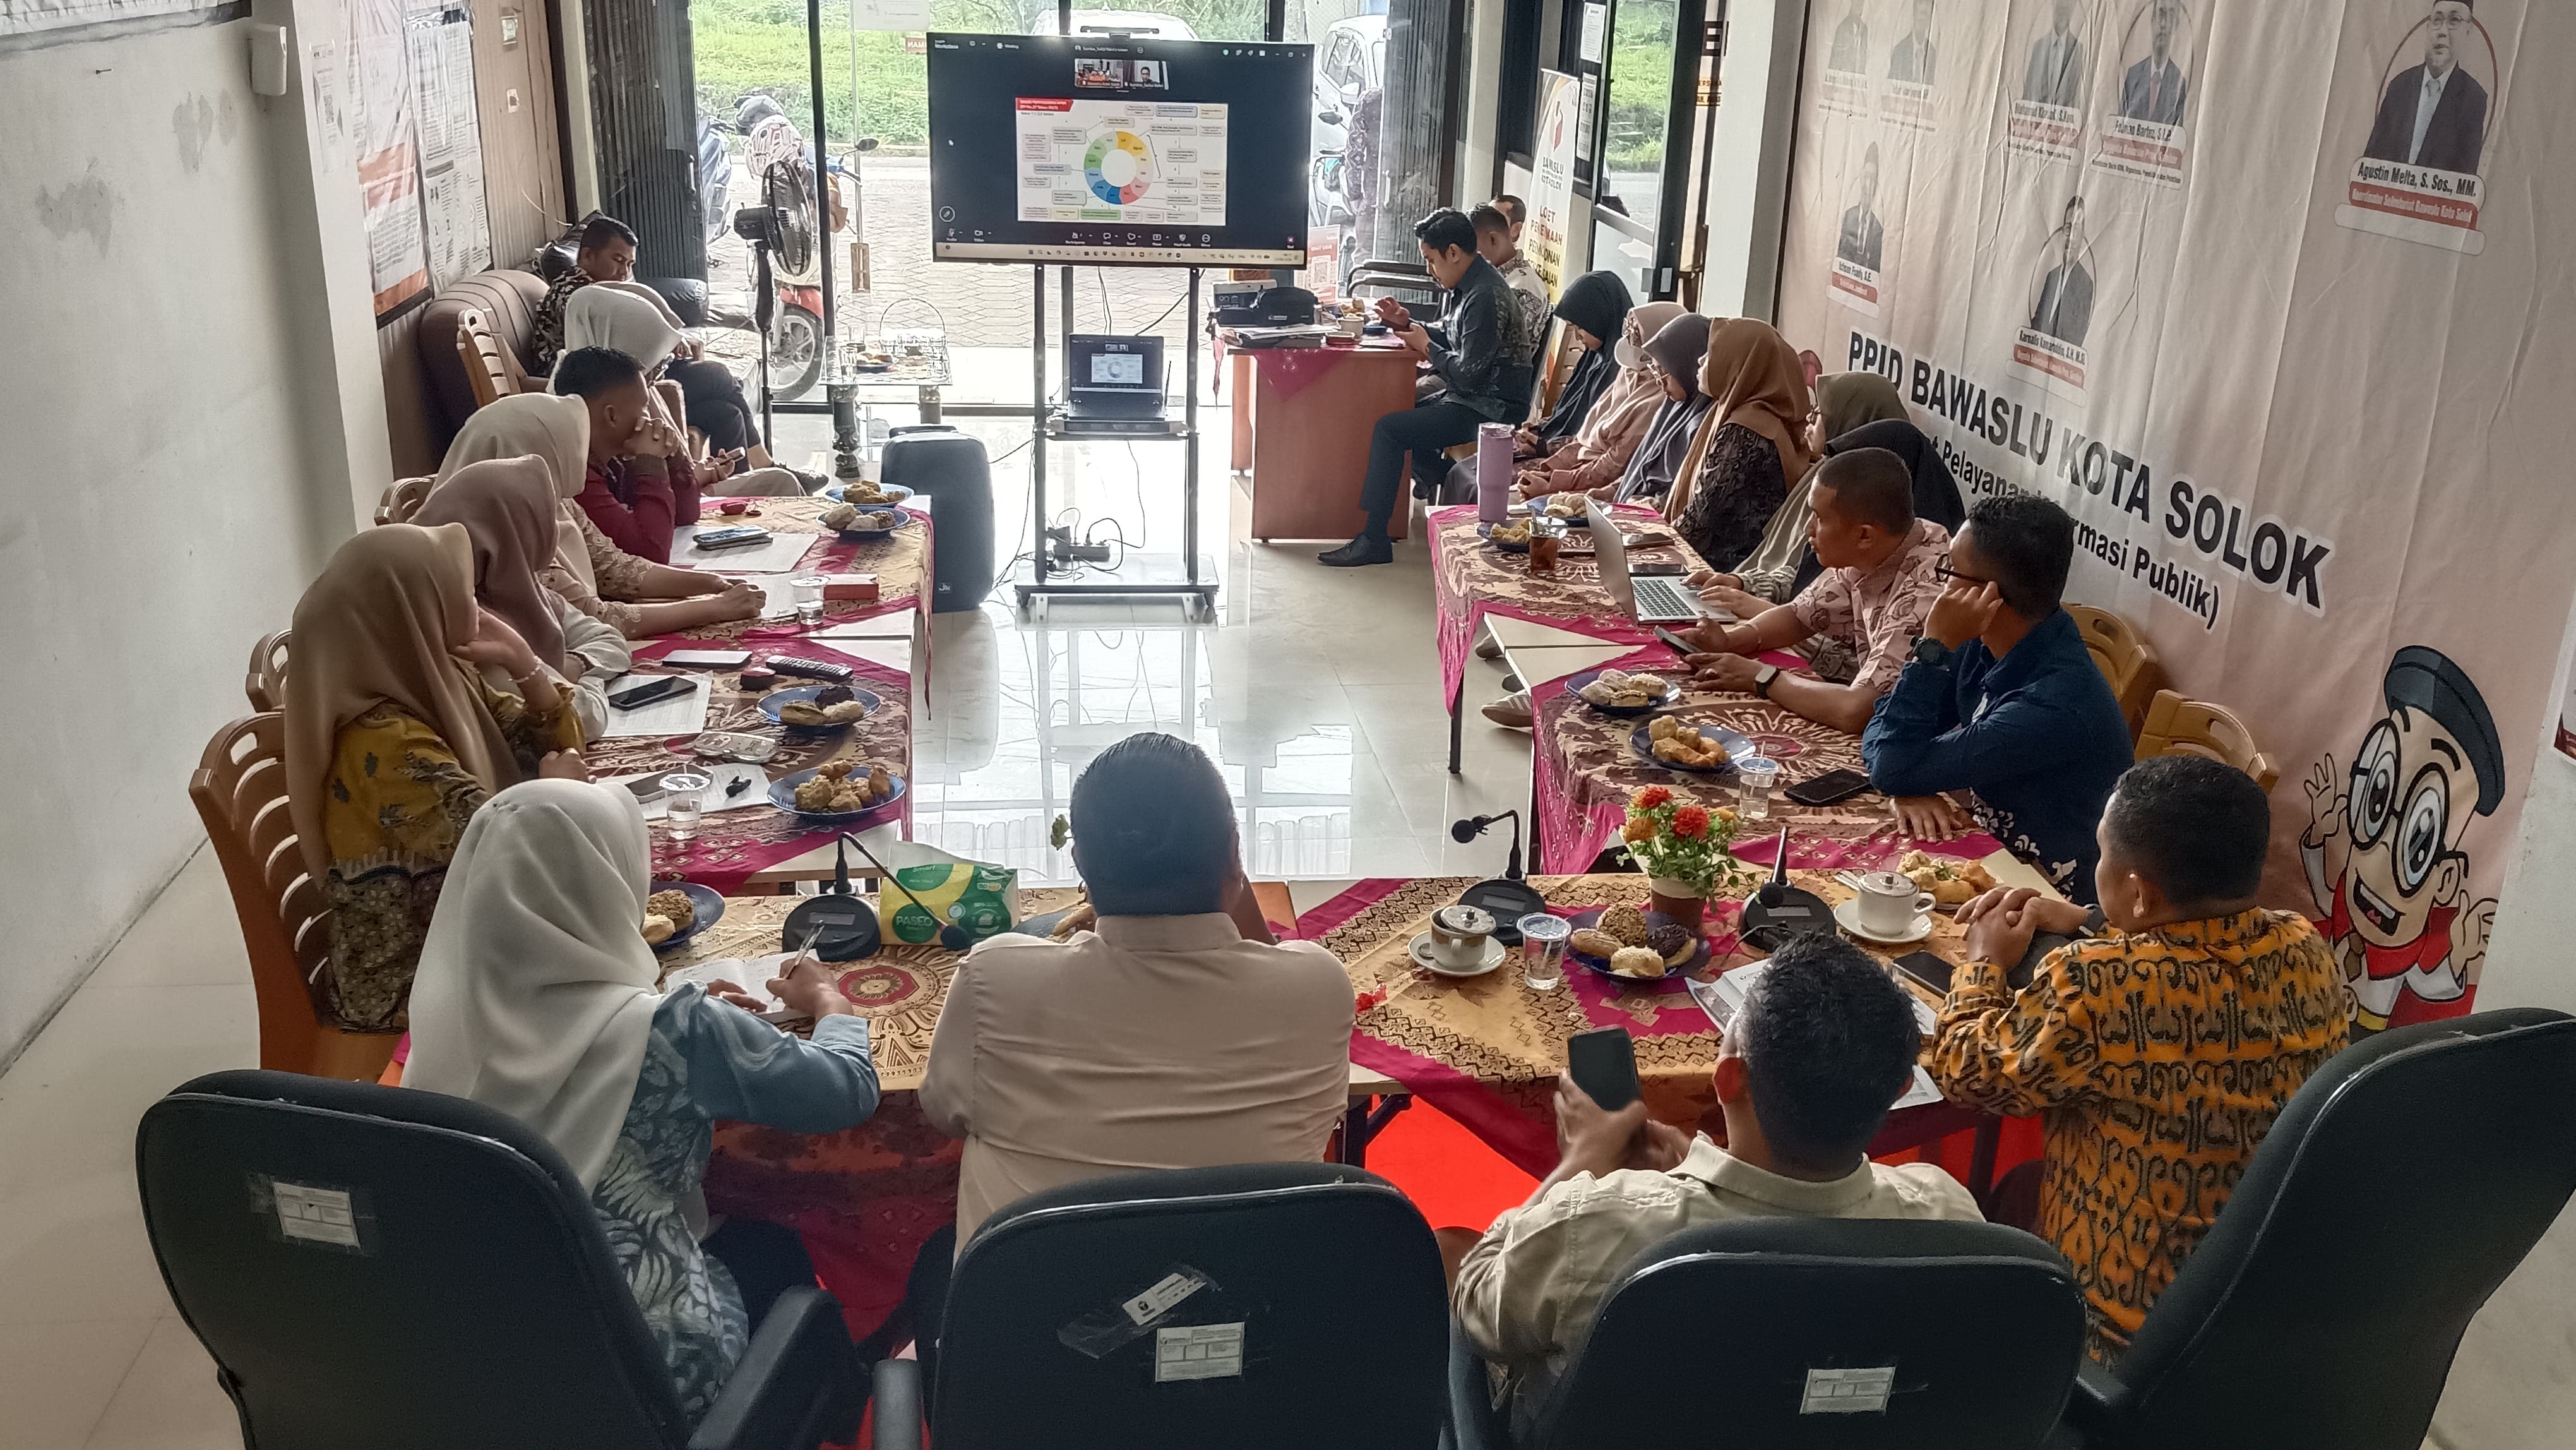
Solok, solokkota.bawaslu.go.id — Badan Pengawas Pemilihan Umum (Bawaslu) Kota Solok terus memperkuat tata kelola kelembagaan melalui perencanaan program dan anggaran yang efektif, terarah, serta akuntabel. Upaya tersebut dilakukan melalui Rapat Dalam Kantor (RDK) dengan tema Penyusunan Rencana Kerja dan Anggaran Bawaslu Kota Solok, Kamis (13/8/2026), di Kantor Bawaslu Kota Solok.
Kegiatan ini menjadi forum koordinasi antara jajaran pimpinan dan kesekretariatan untuk membahas penyusunan rencana kerja, kebutuhan kegiatan, serta pengelolaan anggaran agar selaras dengan sasaran dan target kinerja lembaga.
RDK dihadiri Ketua dan Anggota Bawaslu Kota Solok serta Koordinator Sekretariat Bawaslu Kota Solok. Pembahasan difokuskan pada bagaimana setiap program dan kegiatan dapat direncanakan secara sistematis, berdasarkan kebutuhan organisasi, serta memiliki keterkaitan yang jelas dengan target kinerja.
Ketua Bawaslu Kota Solok, Rafiqul Amin, dalam arahannya menekankan pentingnya optimalisasi penggunaan anggaran sesuai dengan rencana kerja yang telah ditetapkan.
“Serapan anggaran harus dimaksimalkan sesuai dengan rencana kerja lembaga dalam satu tahun. RKA harus disusun berbasis kinerja, sehingga setiap kegiatan memiliki tujuan yang jelas dan memberikan hasil yang terukur,” ujarnya.
Menurutnya, perencanaan anggaran juga harus memperhatikan prinsip efektivitas dan efisiensi. Setiap anggaran yang dialokasikan harus benar-benar mendukung pelaksanaan tugas dan fungsi Bawaslu.
Rafiqul juga menekankan pentingnya akuntabilitas dalam pengelolaan anggaran. Seluruh dokumen perencanaan dan pelaksanaan kegiatan harus terdokumentasi dengan baik serta dapat dipertanggungjawabkan sesuai dengan ketentuan yang berlaku.
“Penggunaan anggaran harus dilakukan semaksimal mungkin, tetapi tetap sesuai dengan peraturan. Akuntabilitas bukan hanya terkait penggunaan anggaran, tetapi juga bagaimana seluruh prosesnya terdokumentasi dengan baik,” tambahnya.
Dalam kegiatan tersebut, Syaiful, staf Bawaslu Provinsi Sumatera Barat, memberikan penjelasan mengenai mekanisme penyusunan anggaran di lingkungan Bawaslu. Ia menjelaskan bahwa dalam proses perencanaan anggaran, perlu diperhatikan status satuan kerja serta kebijakan kelembagaan yang ditetapkan oleh pemerintah.
Ia juga menyampaikan pentingnya mendorong peningkatan kapasitas satuan kerja agar pengelolaan program dan anggaran di tingkat Bawaslu kabupaten/kota dapat semakin baik, terencana, dan sesuai dengan kebutuhan organisasi.
Selain itu, Peraturan Menteri Keuangan (PMK) menjadi salah satu acuan penting dalam penyusunan anggaran, khususnya terkait standar biaya. Dengan demikian, setiap usulan anggaran harus mengacu pada standar biaya yang telah ditetapkan pemerintah.
Pada kesempatan yang sama, Syaiful menjelaskan siklus penyusunan Anggaran Pendapatan dan Belanja Negara (APBN) sebagaimana diatur dalam ketentuan peraturan perundang-undangan. Siklus tersebut menggambarkan rangkaian proses perencanaan dan penganggaran pemerintah yang berlangsung secara berkesinambungan dari tahun sebelumnya hingga penetapan anggaran.
Proses dimulai pada tahun T-1, ketika pemerintah menetapkan arah kebijakan dan prioritas pembangunan nasional. Selanjutnya, kementerian/lembaga menyampaikan usulan program dan kegiatan kepada Kementerian Keuangan dan Kementerian PPN/Bappenas sebagai bagian dari proses perencanaan pembangunan dan penganggaran.
Tahapan berikutnya mencakup penyusunan resource envelope atau batas kemampuan pendanaan, pembahasan pagu indikatif, penyusunan Rencana Kerja (Renja), serta penetapan berbagai program dan keluaran yang menjadi prioritas nasional.
Setelah itu, pemerintah menetapkan pagu anggaran yang menjadi batas maksimal alokasi bagi kementerian/lembaga. Rancangan APBN, Nota Keuangan, serta dokumen RKA-K/L kemudian disampaikan kepada DPR untuk dibahas hingga mencapai kesepakatan.
Setelah APBN ditetapkan, tahapan dilanjutkan dengan penyusunan Peraturan Presiden tentang Rincian APBN, penelaahan RKA-K/L, hingga akhirnya diterbitkan Daftar Isian Pelaksanaan Anggaran (DIPA) sebagai dasar pelaksanaan kegiatan dan penggunaan anggaran.
“Dari siklus tersebut kita dapat melihat bahwa penyusunan anggaran bukan proses yang berdiri sendiri. Ada hubungan antara perencanaan, program, anggaran, pelaksanaan, hingga evaluasi kinerja,” jelas Syaiful.
Pemahaman terhadap siklus tersebut dinilai penting bagi Bawaslu Kota Solok agar penyusunan rencana kerja dan anggaran tidak hanya berorientasi pada penyerapan anggaran, tetapi juga pada pencapaian kinerja lembaga.
Perencanaan yang matang akan membantu organisasi menentukan prioritas, menghindari kegiatan yang tidak efektif, serta memastikan setiap anggaran yang digunakan memberikan manfaat nyata bagi pencapaian tujuan kelembagaan.
Melalui RDK ini, Bawaslu Kota Solok menegaskan komitmennya untuk terus meningkatkan kualitas perencanaan dan pengelolaan anggaran. Sinergi antara pimpinan dan kesekretariatan menjadi kunci agar setiap program dapat dilaksanakan secara tepat sasaran, efisien, dan dapat dipertanggungjawabkan.
Dengan perencanaan yang baik, Bawaslu Kota Solok diharapkan mampu mewujudkan tata kelola kelembagaan yang semakin profesional, efektif, transparan, dan akuntabel dalam mendukung pelaksanaan tugas pengawasan pemilu.
Humas