Perkuat Tata Kelola Anggaran, Bawaslu Kota Solok Gelar RDK Penyusunan RKA
|
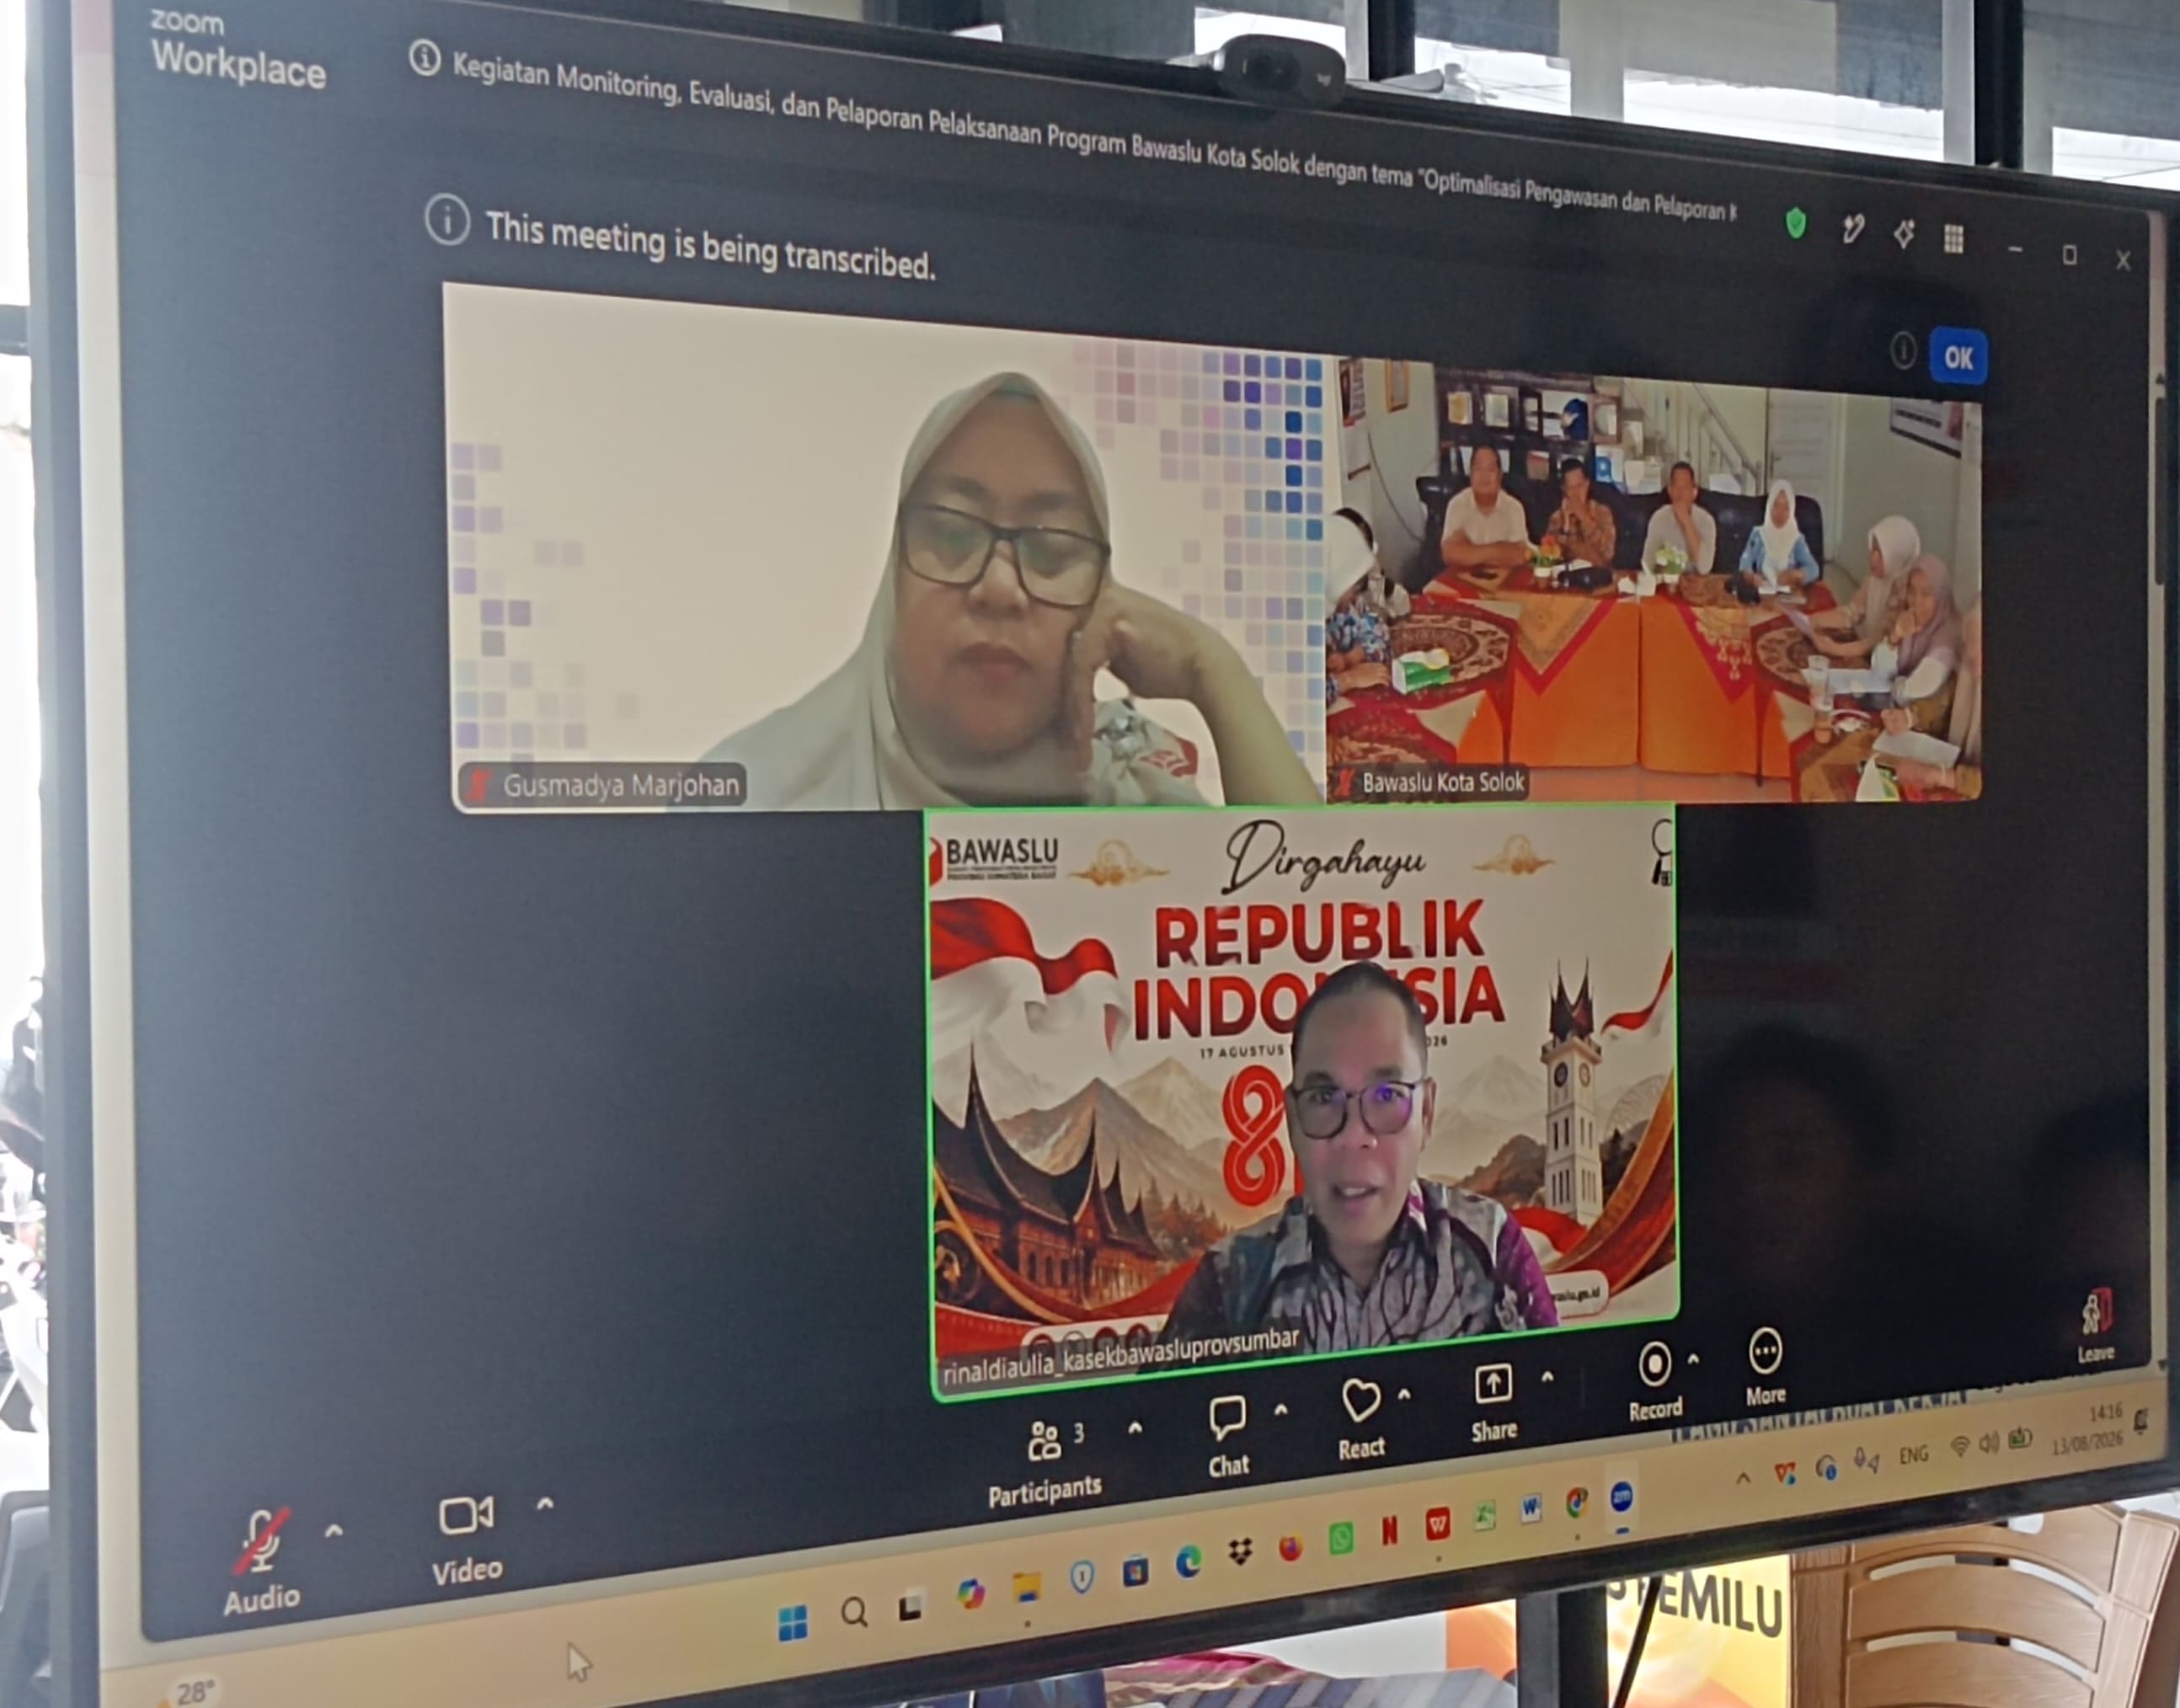
Solok, solokkota.bawaslu.go.id — Badan Pengawas Pemilihan Umum (Bawaslu) Kota Solok terus memperkuat tata kelola kelembagaan melalui perencanaan program dan penganggaran yang efektif, efisien, transparan, serta akuntabel. Komitmen tersebut diwujudkan melalui Rapat Dalam Kantor (RDK) dengan tema “Penyusunan Rencana Kerja dan Anggaran Bawaslu Kota Solok”, Kamis (13/8/2026), di Kantor Bawaslu Kota Solok.
Kegiatan ini digelar untuk mematangkan penyusunan Rencana Kerja dan Anggaran (RKA) agar setiap program dan kegiatan yang direncanakan memiliki sasaran, indikator kinerja, serta dukungan anggaran yang jelas dan dapat dipertanggungjawabkan.
Dalam kegiatan tersebut, Bawaslu Kota Solok menghadirkan Kepala Sekratraiat Bawaslu Provinsi Sumatera Barat beserta staf sebagai narasumber. Materi yang disampaikan mengangkat tema “Optimalisasi Pengawasan dan Pelaporan Keuangan dalam Mewujudkan Tata Kelola Program yang Akuntabel dan Transparan”.
Materi menekankan bahwa pengelolaan program dan anggaran tidak semata-mata diukur dari tingkat penyerapan anggaran. Lebih dari itu, setiap penggunaan anggaran harus memiliki keterkaitan yang jelas dengan perencanaan, pelaksanaan kegiatan, capaian output, hingga pencapaian sasaran kinerja.
Pengelolaan anggaran yang baik setidaknya perlu diarahkan pada enam aspek utama, yakni meningkatkan akuntabilitas pengelolaan anggaran, memastikan efektivitas dan efisiensi anggaran, memperkuat transparansi dan keterbukaan informasi, mencegah kesalahan dan risiko pengelolaan keuangan, mendukung pencapaian kinerja organisasi, serta mendorong perbaikan tata kelola secara berkelanjutan.
Akuntabilitas menjadi salah satu fondasi utama dalam pengelolaan anggaran. Setiap penggunaan anggaran harus dapat dipertanggungjawabkan, baik secara administratif maupun substantif, serta memiliki keterkaitan dengan pencapaian kinerja organisasi. Dengan demikian, anggaran yang dibelanjakan tidak berhenti pada proses administrasi, tetapi dapat dibuktikan manfaat dan kontribusinya terhadap sasaran yang telah ditetapkan.
Selain itu, efektivitas dan efisiensi anggaran perlu menjadi perhatian. Anggaran harus diarahkan untuk menghasilkan output dan outcome yang optimal, sehingga keberhasilan pengelolaan keuangan tidak hanya dilihat dari seberapa besar anggaran terealisasi, tetapi juga dari hasil dan manfaat yang dihasilkan.
Aspek transparansi juga menjadi bagian penting. Informasi terkait perencanaan, pelaksanaan, dan pertanggungjawaban program perlu tersedia secara jelas, akurat, serta mudah ditelusuri. Transparansi yang didukung dengan dokumentasi yang baik akan memperkuat kepercayaan dan mendorong tata kelola organisasi yang lebih terbuka.
Dalam materi tersebut juga ditekankan pentingnya pengawasan dan pengendalian internal sejak tahap awal. Pengawasan tidak seharusnya hanya dilakukan setelah kegiatan berlangsung, tetapi perlu dimulai sejak perencanaan, pelaksanaan, hingga pertanggungjawaban. Langkah ini diperlukan untuk mengidentifikasi potensi kesalahan administrasi, ketidaksesuaian dokumen, maupun risiko pelaksanaan kegiatan sejak dini.
Sinkronisasi antara perencanaan dan penganggaran turut menjadi perhatian. Sasaran strategis, indikator kinerja, program, kegiatan, output, dan anggaran harus memiliki hubungan yang jelas. Dengan sinkronisasi tersebut, setiap alokasi anggaran diharapkan benar-benar mendukung pencapaian target kinerja dan tidak sekadar berorientasi pada penyerapan.
Konsistensi antara data keuangan dan data kinerja juga menjadi bagian penting dalam mewujudkan pelaporan yang berkualitas. Setiap capaian perlu didukung dokumen yang valid, lengkap, dan mudah ditelusuri. Data yang konsisten akan memudahkan proses verifikasi sekaligus memperkuat kualitas laporan keuangan maupun laporan kinerja.
Dari sisi pelaporan, setiap laporan harus disampaikan secara tepat waktu, akurat, lengkap, dan sesuai dengan ketentuan. Pengumpulan bukti pendukung perlu dilakukan secara tertib pada setiap unit atau bagian. Pelaporan tidak hanya menjadi kewajiban administratif, tetapi juga dapat digunakan sebagai instrumen evaluasi untuk mengetahui capaian, mengidentifikasi kekurangan, dan menentukan langkah perbaikan.
RDK tersebut juga membahas berbagai tantangan dalam pengelolaan program dan keuangan, di antaranya optimalisasi realisasi anggaran, penguatan pengawasan dan pengendalian internal, konsistensi data, kualitas pelaporan, transparansi, serta keterbatasan sumber daya dan koordinasi.
Sejumlah risiko juga perlu dikendalikan pada setiap tahapan, mulai dari perencanaan, penganggaran, pelaksanaan, pengadaan, administrasi keuangan, data dan pelaporan, pengawasan internal, tindak lanjut hasil reviu atau pemeriksaan, transparansi, hingga sumber daya manusia dan koordinasi.
Pengendalian terhadap berbagai risiko tersebut diharapkan dapat mencegah terjadinya ketidaksesuaian antara rencana dan pelaksanaan, rendahnya efektivitas penggunaan anggaran, keterlambatan pelaksanaan kegiatan dan penyerapan anggaran, ketidakakuratan laporan, hingga munculnya temuan pemeriksaan.
Melalui kegiatan ini, Bawaslu Kota Solok berupaya memastikan bahwa proses penyusunan RKA tidak hanya berorientasi pada pemenuhan kebutuhan anggaran, tetapi juga menjadi instrumen untuk menghubungkan perencanaan, penganggaran, pelaksanaan program, pengukuran kinerja, pengawasan, dan evaluasi secara terpadu.
Dengan perencanaan yang matang dan pengelolaan anggaran yang bertanggung jawab, setiap program diharapkan mampu memberikan hasil yang optimal dalam mendukung pelaksanaan tugas dan fungsi pengawasan pemilu.
Bawaslu Kota Solok berkomitmen menjadikan perencanaan dan penganggaran sebagai bagian dari penguatan tata kelola kelembagaan yang profesional, transparan, efektif, efisien, dan akuntabel.
Melalui penyusunan RKA secara cermat dan kolaboratif, Bawaslu Kota Solok berharap pelaksanaan program kerja ke depan semakin terarah, terukur, dan memberikan kontribusi nyata terhadap peningkatan kualitas pengawasan pemilu di Kota Solok.
Humas